
Resumen
Este artículo examina la relación entre la condicionalidad de los programas del FMI con el Ecuador los acuerdos de Servicio Ampliado (EFF, por sus siglas en inglés, Extended Fund Facility) de 2019, 2020 y 2024 y el deterioro de la infraestructura energética que desembocó en la crisis eléctrica de 2024. Con base en una matriz de 31 condicionalidades verificadas textualmente en quince Country Reports (CR 16/288 a CR 26/84) y en las series del BCE y del SPNF, se documenta que la consolidación fiscal comprometida con el Fondo se ejecutó mediante la compresión del gasto de capital: la FBKF pública cayó 43,4 % entre 2016 y 2023 y la inversión del SPNF en activos no financieros, 62,3 % entre 2016 y 2024, mientras el servicio de intereses de la deuda pública se duplicaba en el mismo período. Cuando la sequía histórica de 2024 redujo la generación hidroeléctrica, el sistema carecía de reservas: los racionamientos alcanzaron 14 horas diarias y las pérdidas se estimaron entre USD 1.916 millones, según el Banco Central del Ecuador, y USD 3.065 millones, según la Cámara de Comercio de Guayaquil. Reconociendo la multicausalidad del episodio, se sostiene que la condicionalidad convirtió a la inversión energética en la variable de ajuste del programa, generando un pasivo de infraestructura que la propia condicionalidad de 2024–2026 intenta corregir por la vía tarifaria y de la inversión privada.
Introducción
Entre el 23 de septiembre y el 20 de diciembre de 2024, el Ecuador vivió su peor crisis eléctrica en tres décadas. Los cortes programados, que comenzaron en ocho horas diarias, escalaron hasta 14 horas en octubre, en el contexto de la sequía más severa en más de sesenta años . El propio FMI reconoció que la sequía histórica «desató una crisis eléctrica que afectó adversamente la actividad económica» y proyectó una contracción del PIB de 0,4 % para 2024 (FMI, 2024b). La explicación oficial privilegió el factor climático. Sin embargo, la vulnerabilidad que el estiaje reveló un parque termoeléctrico envejecido e indisponible, centrales sin mantenimiento y una década sin nueva capacidad relevante no es un fenómeno natural: es el resultado acumulado de decisiones fiscales concretas: los recortes sucesivos del gasto de capital comprometidos en los programas de 2016, 2019 y 2020; los pisos de balance primario y techos de gasto que hicieron de la inversión pública la variable de ajuste; y la priorización del servicio de una deuda cuyos intereses pasaron de USD 1.596 millones en 2016 a USD 3.232 millones en 2025, hasta superar en más de 40 % a toda la inversión pública del SPNF.
El incumplimiento de los planes de expansión eléctrica durante los gobiernos de Moreno y Lasso es una concausa documentada: los proyectos de generación lanzados a concesión en ese período no prosperaron o acumularon retrasos Lo que se argumenta es que la arquitectura de los programas establecieron pisos de balance primario, techos de gasto, repriorización del gasto de capital hizo de la inversión pública, incluida la energética, la variable de ajuste sistemática entre 2016 y 2024, erosionando la capacidad del sistema para absorber un choque hidrológico que era previsible. Esta lectura es consistente con la evidencia comparada: la condicionalidad del FMI tiende a restringir el espacio de política de los países prestatarios (Kentikelenis et al., 2016), y los análisis contemporáneos del acuerdo ecuatoriano de 2019 ya advertían que la consolidación comprometida recaería sobre la inversión pública y agravaría la recesión (King & Samaniego, 2020; Weisbrot & Arauz, 2019).
La condicionalidad: de la consolidación fiscal al paquete de racionalización eléctrica
El EFF de 2019 institucionalizó la condicionalidad: el programa se fundó en la «optimización gradual de los subsidios a los combustibles» y en la «repriorización del gasto de capital y de bienes y servicios», y su staff report admitió que el ajuste de 2018 unos 2,3 puntos del PIB fue «en gran medida producto de una reducción del gasto de capital» (FMI, 2019b). El EFF de 2020 añadió el andamiaje institucional: como referente estructural exigió la reglamentación del COPLAFIP reformado por la Ley Orgánica para el Ordenamiento de las Finanzas Públicas (Registro Oficial, Suplemento 253, 24 de julio de 2020), que introdujo la regla de techo al crecimiento del gasto primario, el marco fiscal de mediano plazo y la gestión de atrasos (FMI, 2020). El EFF de 2024 elevó la vinculación entre lo fiscal y lo eléctrico a rango de criterio de desempeño, al fijar como QPC el balance global del Presupuesto General del Estado incluyendo el déficit cuasifiscal eléctrico (CFDD) (FMI, 2024a). La Tabla 1 sintetiza las condicionalidades con mayor incidencia sobre la inversión.
Tabla 1. Condicionalidades y compromisos FMI–Ecuador con incidencia sobre la inversión pública, 2019–2024.
| Año | Documento / tipo | Condicionalidad o compromiso | Canal hacia la inversión energética |
| 2019 | CR 19/79 · Compromiso MEFP (EFF) | Programa basado en la optimización gradual de subsidios a combustibles y la repriorización del gasto de capital y de bienes y servicios. | La «repriorización» operó, en la práctica, como recorte sostenido de inversión. |
| 2019 | CR 19/79 · QPC | Piso de balance primario del SPNF incluyendo subsidios a combustibles como criterio cuantitativo de desempeño. | El gasto de capital es la variable de ajuste más flexible para cumplir el piso. |
| 2020 | CR 20/286 · SB | Reglamentación del COPLAFIP: techos de gasto, marco fiscal de mediano plazo, reglas fiscales y gestión de atrasos. | Institucionaliza límites de gasto que comprimen la inversión de las empresas públicas. |
| 2024 | CR 24/146 · QPC | Piso del balance global del Presupuesto General del Estado incluyendo el déficit cuasifiscal eléctrico (CFDD). | Vincula formalmente el desequilibrio del sector eléctrico al ancla fiscal del programa. |
| 2024 | CR 24/146 · SB | Reglamentar medidas de ingreso y gasto para alinear el plan fiscal 2025 con la consolidación comprometida. | Reduce el espacio para gasto de emergencia y mantenimiento del parque generador. |
Tras el estallido de la crisis, la condicionalidad giró hacia el propio sector eléctrico, pero con un sesgo definido: atraer inversión privada y sincerar tarifas, no reconstituir la capacidad de inversión pública. Los benchmarks[1] n.º 24 y n.º 25 del programa de 2024 regulación para que autogeneradores vendan excedentes a la red y mecanismo tarifario «reflejo de costos» para media y alta tensión, «en línea con la reducción gradual de los subsidios energéticos»— se declararon cumplidos en agosto de 2025 (FMI, 2025a, 2025b), y la quinta revisión de 2026 consolidó el paquete (delegación de hasta 100 MW, revisión tarifaria, iniciativa plurianual en hidrocarburos) (FMI, 2026). La Tabla 2 resume esta segunda generación de condicionalidades.
Tabla 2. Condicionalidades del sector eléctrico bajo el EFF 2024, revisiones primera a quinta (2024–2026). Elaboración propia a partir de los CR 24/357, 25/199, 25 (tercera y cuarta revisiones) y 26/84.
| Documento | Tipo | Condicionalidad eléctrica |
| CR 24/357 | Reforma estructural | Legislación para ampliar la participación privada en la generación eléctrica, junto con gasto público de emergencia en el sector. |
| CR 25/199 | SB n.º 24 | Emitir regulación secundaria para que entidades privadas vendan a la red los excedentes de autogeneración. |
| CR 25/199 | SB n.º 25 | Adoptar un mecanismo tarifario transparente y reflejo de costos para media y alta tensión, en línea con la reducción gradual de subsidios energéticos. |
| CR 25/199 | SB n.º 23 / n.º 28 | Auditorías de estados financieros de Petroecuador (2021 y 2022–2024) y de las empresas eléctricas CELEC y CNEL. |
| CR 26/84 | Compromiso sectorial | Paquete eléctrico: delegación de generación hasta 100 MW, revisión tarifaria y venta de excedentes; iniciativa plurianual en hidrocarburos (producción, refinación y gas). |
La desinversión en infraestructura eléctrica
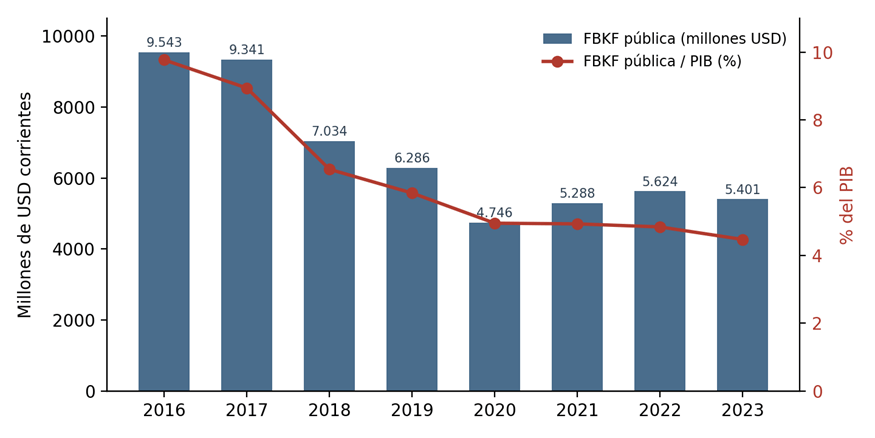
Las series del BCE muestran la magnitud del retiro del Estado como inversor. La FBKF pública cayó de USD 9.543 millones en 2016 (9,8 % del PIB) a USD 5.401 millones en 2023 (4,5 % del PIB), una contracción nominal de 43,4 % que redujo a menos de la mitad su peso en el producto (Figura 1). El punto de inflexión coincide con el inicio de la relación de programa: entre 2017 y 2019 —negociación y arranque del EFF 2019 la FBKF pública perdió USD 3.055 millones, y el EFF 2020 la llevó a su mínimo (4,95 % del PIB en 2020), del que nunca se recuperó pese al ciclo de precios petroleros favorable de 2021–2022.
Figura 1. FBKF pública del Ecuador, 2016–2023: nivel en millones de USD corrientes (barras, eje izquierdo) y porcentaje del PIB (línea, eje derecho). Elaboración propia con datos de BCE (2025), cuentas nacionales anuales.
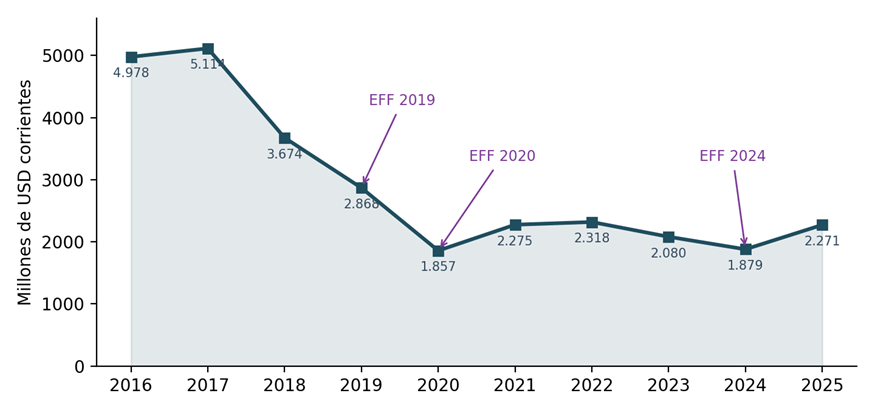
La contabilidad fiscal del SPNF confirma el patrón con mayor granularidad (Figura 2). La inversión en activos no financieros pasó de USD 4.978 millones en 2016 a USD 1.879 millones en 2024, una caída de 62,3 % que se concentra precisamente en los años de programa: −21,9 % en 2018, −22,0 % en 2019 y −35,2 % en 2020. La recuperación posterior fue marginal: en 2024, año de la crisis eléctrica, la inversión pública del SPNF fue la más baja de toda la serie exceptuando 2020, y la inversión de las empresas públicas no financieras donde se aloja CELEC EP se mantuvo en niveles residuales (entre USD 3,5 y 65,5 millones anuales según el registro del SPNF).
Figura 2. Inversión del SPNF en activos no financieros, 2016–2025 (millones de USD corrientes). Las flechas señalan los años de inicio de cada acuerdo EFF. Elaboración propia con datos de MEF/BCE, estadísticas de finanzas públicas del SPNF.
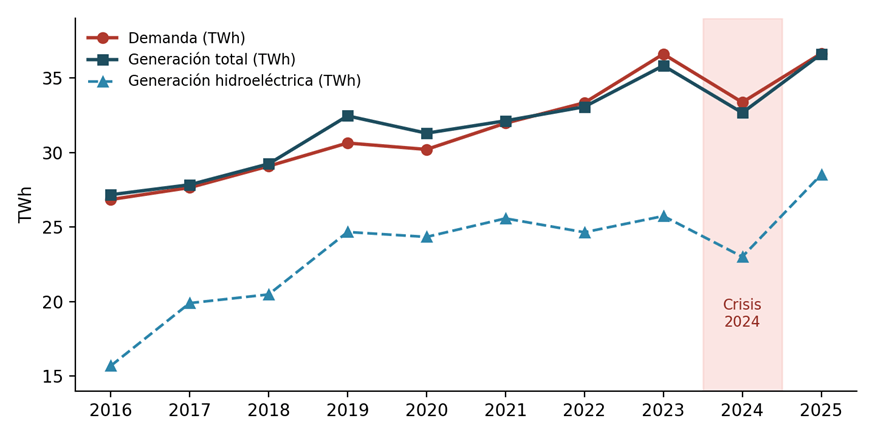
El correlato energético es directo. Tras la expansión de 2007–2017, que incorporó grandes centrales hidroeléctricas Coca Codo Sinclair, Sopladora, Minas–San Francisco, entre otras y dotó al país de una de las mejores infraestructuras eléctricas de la región, las inversiones en nueva generación se detuvieron: los proyectos concesionados durante los gobiernos de Moreno y Lasso no prosperaron o acumularon retrasos, mientras la demanda siguió creciendo por encima de lo previsto. Para 2024, trece termoeléctricas que entraron en operación en los decenios de 1970, 1980 y 1990 seguían en servicio, con entre 30 y 52 años de antigüedad, y la indisponibilidad del parque térmico era crónica: en 2022, 628 de los 1.796 MW termoeléctricos estuvieron fuera de servicio, un 13 % de la oferta del país (Ministerio de Energía y Minas, 2024; Extra, 2026). La Figura 3 muestra cómo la brecha entre generación y demanda se cerró progresivamente hasta invertirse: desde 2022 la demanda supera a la generación nacional, y en 2024 la producción cayó 8,8 % mientras la generación hidroeléctrica retrocedía a 23,0 TWh.
Figura 3. Generación eléctrica total, generación hidroeléctrica y demanda nacional, 2016–2025 (TWh). El área sombreada señala el año de la crisis. Elaboración propia con datos de Ember/OWID compilados en la base del proyecto; cifras de fuente internacional, sujetas a conciliación con el BNEE de ARCERNNR.
La condicionalidad como cadena causal hacia la crisis de 2024
Primero, la condicionalidad fiscal fijó pisos de balance primario y techos de gasto que, en un contexto de rigidez del gasto corriente (salarios, prestaciones, intereses crecientes), hicieron del gasto de capital la única variable de ajuste políticamente viable; el propio FMI documentó, sin objetarlo, que los ajustes de 2016 y 2018 se lograron recortando inversión (FMI, 2019a, 2019b). Este mecanismo no es idiosincrático del caso ecuatoriano: la literatura sobre condicionalidad muestra que los programas del Fondo reducen el espacio de política fiscal de los prestatarios y desplazan el ajuste hacia los rubros presupuestarios menos protegidos (Kentikelenis et al., 2016), y tanto el análisis del CEPR como el de King y Samaniego anticiparon, desde 2019, que el programa ecuatoriano descargaría la consolidación sobre la inversión pública en beneficio de los acreedores (King & Samaniego, 2020; Weisbrot & Arauz, 2019). Segundo, ese recorte se transmitió al sector eléctrico por dos vías: la parálisis de la expansión de generación los proyectos concesionados bajo Moreno y Lasso, coincidentes con los EFF 2019 y 2020, no prosperaron (Intermedia Ecuador, 2024) y el deterioro del mantenimiento del parque existente, visible en la obsolescencia e indisponibilidad crónica de las termoeléctricas (Ministerio de Energía y Minas, 2024; Extra, 2026). Tercero, cuando el estiaje de 2024 redujo el aporte hidroeléctrico que aún representaba cerca de tres cuartos de la generación, el sistema no tenía reserva térmica ni importaciones suficientes: Colombia suspendió sus ventas en octubre para proteger sus propios embalses, y el desbalance de ese mes se estimó en unos 500 GWh, el 19 % de la demanda usual (FMI, 2024c). Los costos de ese desenlace fueron extraordinarios y regresivos. La Tabla 3 reúne las estimaciones disponibles: entre USD 1.916 millones (−1,4 % del PIB, según el Banco Central) y USD 3.065 millones acumulados solo entre el 23 de septiembre y el 28 de octubre según la Cámara de Comercio de Guayaquil, con pérdidas gremiales del orden de USD 12 millones por hora de apagón (; Radio Pichincha, 2024). El impacto se concentró en los agentes con menor capacidad de autogeneración: solo en las pequeñas y medianas empresas, con pérdidas por USD 496 millones entre septiembre y octubre lo que añade una dimensión distributiva al costo agregado.
Tabla 3. Estimaciones del costo económico de los apagones de 2024. Elaboración propia.
| Fuente de la estimación | Magnitud de la pérdida (2024) |
| Banco Central del Ecuador | USD 1.916 millones; −1,4 % del PIB |
| Gremios industriales (CIG y CIP) | ≈ USD 12 millones por hora sin servicio |
| Cámara de la Pequeña y Mediana Empresa de Pichincha (Capeipi) | USD 496 millones en pymes (sep.–oct.) |
| Cámara de Comercio de Guayaquil | USD 3.065 millones acumulados (23 sep.–28 oct.) |
Sobre esta base cabe una crítica en cuatro dimensiones. En lo intertemporal, el ahorro fiscal obtenido recortando capital tuvo un costo diferido desproporcionado: la sola pérdida estimada por el BCE en 2024 (USD 1.916 millones) supera todo lo que el SPNF invirtió en activos no financieros ese año. En lo distributivo, el ajuste protegió el servicio de la deuda que pasó de USD 1.596 millones en 2016 a USD 3.232 millones en 2025 mientras el costo del racionamiento recayó en hogares y pequeñas empresas, y la corrección posterior (alzas tarifarias de 25 % a 35 % para media y alta tensión desde julio de 2025, en cumplimiento del benchmark n.º 25) transfiere la recomposición del sector a los usuarios. En lo institucional, los QPC convirtieron a CELEC EP y a las distribuidoras en fuentes de ajuste del SPNF antes que en vehículos de inversión, y la respuesta de emergencia derivó en contrataciones fallidas: los contratos suscritos en 2024 con Progen para las centrales El Salitral y Quevedo (150 MW) terminaron unilateralmente sin aportar generación, con anticipos estatales de alrededor de USD 108 millones, arbitrajes en curso y una investigación fiscal por presunto peculado, de modo que la crisis se paga dos veces. En lo político, la evaluación ex post del propio Fondo reconoció que las reformas de subsidios del EFF 2020 fueron revertidas por presión social (FMI, 2023): los programas que concentran el ajuste en bienes públicos visibles erosionan su propia sostenibilidad.
Los programas fijaron metas cuya única ruta factible de cumplimiento era el gasto de capital, monitorearon trimestralmente esa ruta, documentaron que se transitaba por ella y no incorporaron salvaguardas efectivas para la infraestructura crítica, pese a que el informe de 2016 ya recomendaba proteger los proyectos prioritarios (FMI, 2019a). La condicionalidad de 2024–2026 es un reconocimiento tácito del problema, y las advertencias del CENACE sobre la obsolescencia del parque térmico con más de 578 MW en riesgo por centrales que superaron su vida útil indican que el pasivo de infraestructura sigue abierto y condiciona la gestión de una posible crisis en el futuro.
Conclusión
Entre 2016 y 2024, el Ecuador ejecutó bajo programas del FMI una consolidación fiscal cuya composición recayó de manera sistemática y documentada sobre la inversión pública: la FBKF pública cayó 43,4 % y la inversión del SPNF en activos no financieros, 62,3 %, mientras el servicio de intereses de la deuda se duplicaba hasta superar a toda la inversión pública del SPNF; el ajuste no redujo el peso de los acreedores, sino el del Estado inversor. Ese retiro coincidió con la paralización de la expansión y del mantenimiento del sistema eléctrico, de modo que la sequía de 2024 encontró un sistema sin reservas y produjo racionamientos de hasta 14 horas y pérdidas de entre 1,4 % y 1,5 % del PIB. La crisis fue multicausal, pero la condicionalidad definió la estructura de incentivos que hizo de la infraestructura energética la variable de ajuste.
Notas
[1] Los structural benchmarks (referentes estructurales) son medidas de política no cuantitativas normativas, regulatorias o institucionales que sirven para evaluar el avance de las reformas de un programa del FMI. A diferencia de los criterios cuantitativos de desempeño (QPC), su incumplimiento no interrumpe automáticamente los desembolsos, pero pesa en la aprobación de cada revisión (FMI, 2024a).
Referencias
Asamblea Nacional del Ecuador. (2020). Ley Orgánica para el Ordenamiento de las Finanzas Públicas. Registro Oficial, Suplemento 253, 24 de julio de 2020.
Banco Central del Ecuador. (2025). Cuentas nacionales anuales: formación bruta de capital fijo por sector institucional, 1965–2024 [Base de datos]. https://www.bce.fin.ec
El Universo. (2024, 20 de octubre). Apagones dejan pérdidas de $ 496 millones en pequeños y medianos negocios. El Universo. https://www.eluniverso.com/noticias/economia/cortes-luz-perdidas-pequena-mediana-empresa-pico-y-placa-electrico-ecuador-nota/
El Universo. (2025a, 15 de abril). Apagones causaron pérdidas por casi $ 2.000 millones en 2024, según el Banco Central. El Universo. https://www.eluniverso.com/noticias/economia/apagones-cortes-de-luz-perdidas-2000-millones-en-2024-ecuador-nota/
El Universo. (2025b, 11 de junio). Controversia entre Celec y Progen pone en la ‘cuerda floja’ la incorporación de los 150 MW al sistema nacional de Ecuador. El Universo. https://www.eluniverso.com/noticias/economia/contratos-progen-celec-proyectos-el-salitral-quevedo-arbitraje-internacional-ecuador-nota/
El Universo. (2025c, 15 de septiembre). Tarifa eléctrica sube hasta un 35 % en ciertas horas para industrias y empresas. El Universo. https://www.eluniverso.com/noticias/economia/tarifa-electrica-ajuste-empresas-industrias-julio-2025-ecuador-nota/
Expreso. (2025, 23 de julio). Progen y Austral: contratos fallidos dejan millonarios efectos colaterales en Ecuador. Expreso. https://www.expreso.ec/actualidad/economia/progen-austral-contratos-fallidos-dejan-millonarios-efectos-colaterales-ecuador-250883.html
Expreso. (2026, 8 de mayo). ¿Qué es el caso Progen? Las claves del presunto peculado en Ecuador. Expreso. https://www.expreso.ec/justicia/caso-progen-claves-presunto-peculado-ecuador-281418.html
Extra. (2026, 7 de enero). Crisis eléctrica: ¿Centrales térmicas obsoletas podrían poner en jaque el suministro en Ecuador? Extra. https://www.extra.ec/noticia/economia/crisis-electrica-centrales-termicas-obsoletas-podrian-poner-jaque-suministro-ecuador-144535.html
Fondo Monetario Internacional. (2016). Ecuador: Staff report for the 2016 Article IV consultation (IMF Country Report No. 16/288). https://www.imf.org
Fondo Monetario Internacional. (2019a). Ecuador: 2016 Article IV consultation—Press release and staff report (IMF Country Report No. 19/81). https://www.imf.org
Fondo Monetario Internacional. (2019b). Ecuador: Staff report for the 2019 Article IV consultation and request for an extended arrangement under the Extended Fund Facility (IMF Country Report No. 19/79). https://www.imf.org
Fondo Monetario Internacional. (2020). Ecuador: Request for an extended arrangement under the Extended Fund Facility (IMF Country Report No. 20/286). https://www.imf.org
Fondo Monetario Internacional. (2023). Ecuador: Ex-post evaluation of exceptional access under the 2020 Extended Fund Facility (IMF Country Report No. 23/381). https://www.imf.org
Fondo Monetario Internacional. (2024a). Ecuador: Request for an extended arrangement under the Extended Fund Facility (IMF Country Report No. 24/146). https://www.imf.org
Fondo Monetario Internacional. (2024b). Ecuador: 2024 Article IV consultation and first review under the extended arrangement under the Extended Fund Facility (IMF Country Report No. 24/357). https://www.imf.org
Fondo Monetario Internacional. (2024c). Ecuador: Selected issues (IMF Country Report No. 24/358). https://www.imf.org
Fondo Monetario Internacional. (2025a). Ecuador: Second review under the extended arrangement under the Extended Fund Facility (IMF Country Report No. 25/199). https://www.imf.org
Fondo Monetario Internacional. (2025b). Ecuador: Fourth review under the extended arrangement under the Extended Fund Facility. https://www.imf.org
Fondo Monetario Internacional. (2026). Ecuador: Fifth review under the extended arrangement under the Extended Fund Facility (IMF Country Report No. 26/84). https://www.imf.org
Intermedia Ecuador. (2024, 30 de noviembre). Entre Moreno, Lasso y Noboa: Estos son los proyectos eléctricos represados en plena crisis. Intermedia. https://intermediaecuador.com
Kentikelenis, A. E., Stubbs, T. H., & King, L. P. (2016). IMF conditionality and development policy space, 1985–2014. Review of International Political Economy, 23(4), 543–582. https://doi.org/10.1080/09692290.2016.1174953
King, K., & Samaniego, P. (2020). Ecuador: Into the abyss thanks to the structural adjustment policies of the Extended Fund Agreement with the IMF. Cuadernos de Economía, 39(80), 541–566. https://doi.org/10.15446/cuad.econ.v39n80.82581
La Nación. (2024, 25 de octubre). Apagones y pérdidas millonarias en Ecuador debido a la peor sequía en seis décadas. La Nación. https://www.nacion.com/el-mundo/apagones-y-perdidas-millonarias-en-ecuador-debido/SYCOSYEEGNBUXH3OTAYD3ARDRQ/story/
Ministerio de Energía y Minas. (2024). Plan Maestro de Electricidad. Gobierno del Ecuador.
Radio Pichincha. (2024, 30 de octubre). Pérdidas acumuladas por apagones en Ecuador ascienden a USD 3.065 millones. Radio Pichincha. https://www.radiopichincha.com/perdidas-apagones-ecuador-millones-camara-comercio-guayaquil/
Semanario Universidad. (2024, 25 de octubre). Crisis eléctrica en Ecuador se agrava con apagones hasta de 14 horas. Semanario Universidad. https://semanariouniversidad.com/mundo/crisis-electrica-en-ecuador-se-agrava-con-apagones-hasta-de-14-horas/
Weisbrot, M., & Arauz, A. (2019). «Headwinds to growth»: The IMF program in Ecuador. Center for Economic and Policy Research. https://cepr.net/images/stories/reports/ecuador-imf-2019.pdf

