
El gobierno del «Nuevo Ecuador» aprobó un presupuesto que promete invertir más, reducir el déficit y atender a la población. Pero el Plan Financiero contiene una cifra que altera la lectura de esa promesa: USD 3.978 millones de obligaciones originadas en 2027 podrían quedar pendientes de pago y trasladarse a 2028. El Ministerio los incorpora entre las fuentes de su programación de caja. No es recaudación, ni exportación, ni un préstamo nuevo. Es dinero que el Estado prevé conservar durante el año porque no lo desembolsaría todavía (Ministerio de Desarrollo Económico y Productivo [MDEP], 2026a, p. 14).
La Asamblea Nacional aprobó la proforma el 6 de noviembre de 2026 con 83 votos. El monto anunciado, USD 50.213 millones, incluye operaciones de financiamiento y pago de deuda; los ingresos fiscales previstos suman USD 34.427 millones y los gastos USD 38.838 millones. El resultado es un déficit de USD 4.412 millones, equivalente al 3,1 % del PIB proyectado. Esos números son relevantes, pero no explican por sí solos de dónde saldrán los dólares necesarios para pagar a tiempo ni quién soportará la espera cuando no lleguen (Asamblea Nacional del Ecuador, 2026; MDEP, 2026b).
En una economía periférica y dolarizada, el déficit público no es en sí mismo un fracaso. El gasto estatal puede crear demanda, empleo, infraestructura y capacidades productivas que el mercado no garantiza. El problema aparece cuando la política presupuestaria consigue tiempo financiero sin ampliar la base material de su sostenibilidad: anticipa ingresos petroleros, refinancia obligaciones y posterga pagos, mientras los costos recaen sobre quienes deben producir, prestar servicios y sostener la economía cotidiana.
El Estado no pagará a sus proveedores este año…
El cuadro oficial de Tesorería prevé USD 20.114 millones en fuentes y otro tanto en usos para 2027. Entre las fuentes aparecen USD 7.783 millones de financiamiento interno, USD 5.888 millones externo y USD 2.008 millones de fondos de terceros y manejo de liquidez. En el mismo lado figura la partida de USD 3.978 millones de cuentas por pagar que pasarían al año siguiente. Representa 19,8 % de las fuentes de esa tabla de caja, no del conjunto de ingresos del PGE (MDEP, 2026a, pp. 13–14).
La explicación es sencilla. Si una institución pública reconoce que debe pagar a un proveedor, pero programa entregar el dinero el año siguiente, durante el presente ejercicio conserva liquidez. Esa espera permite cuadrar su calendario; no borra la deuda ni convierte la factura en un ingreso. Tesorería también programa USD 3.107 millones para pagar obligaciones de ejercicios anteriores. La diferencia entre ambos movimientos, USD 871 millones, es el alivio neto de caja que el propio Ministerio identifica. El saldo previsto de la Cuenta Corriente Única al cierre de 2027 es de apenas USD 334 millones y depende de que se cumpla el conjunto de supuestos del plan (MDEP, 2026a, p. 14).
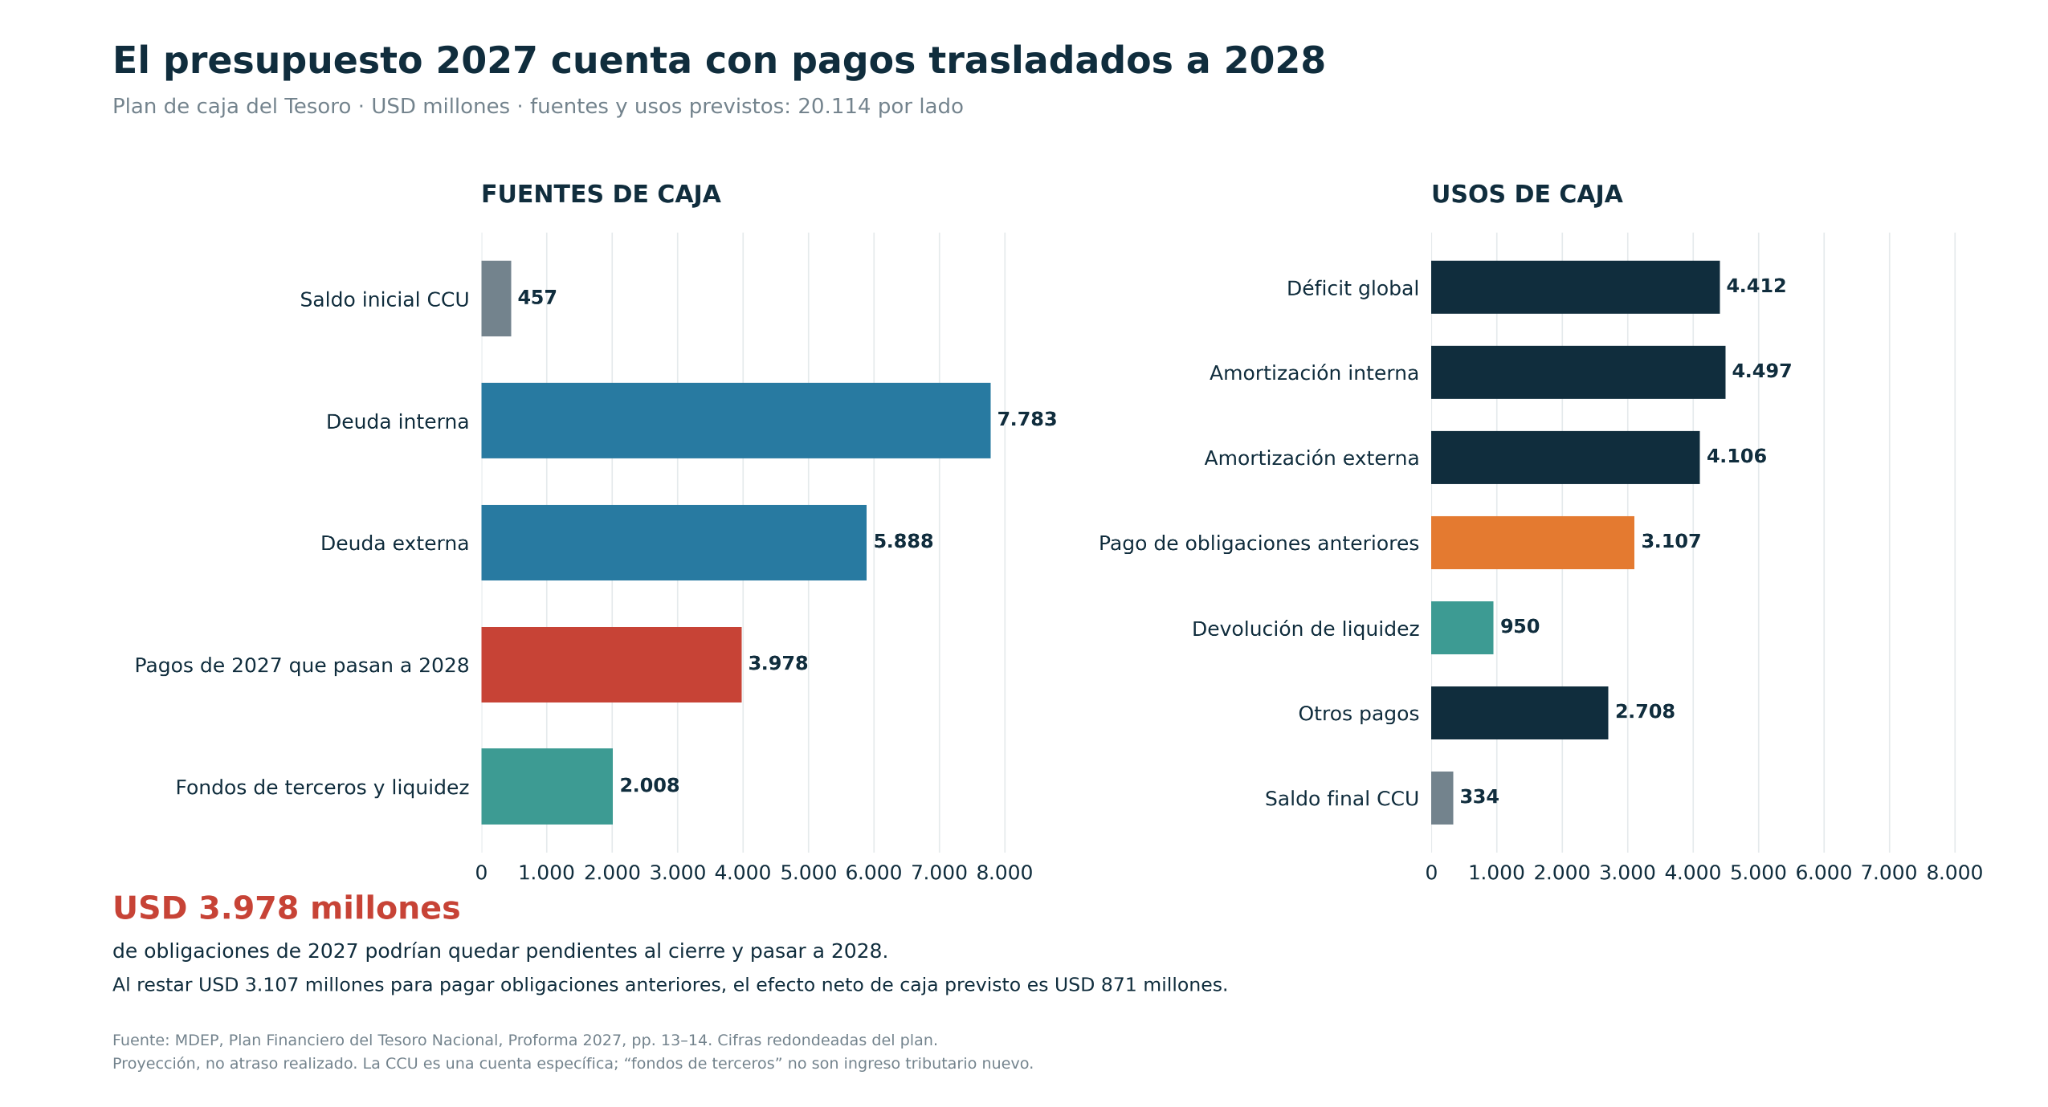
La cuenta es material: si todos los demás flujos fueran exactamente los previstos y el Estado no pudiera trasladar ninguno de esos USD 3.978 millones, necesitaría conseguir esa misma cantidad por otra vía, reprogramar otras salidas o ajustar el gasto. La cifra no es una predicción de incumplimiento, sino la dependencia que el diseño de Tesorería ya reconoce. La restricción no desaparece porque el balance de fuentes y usos cierre en el papel.
El costo de financiar la postergación
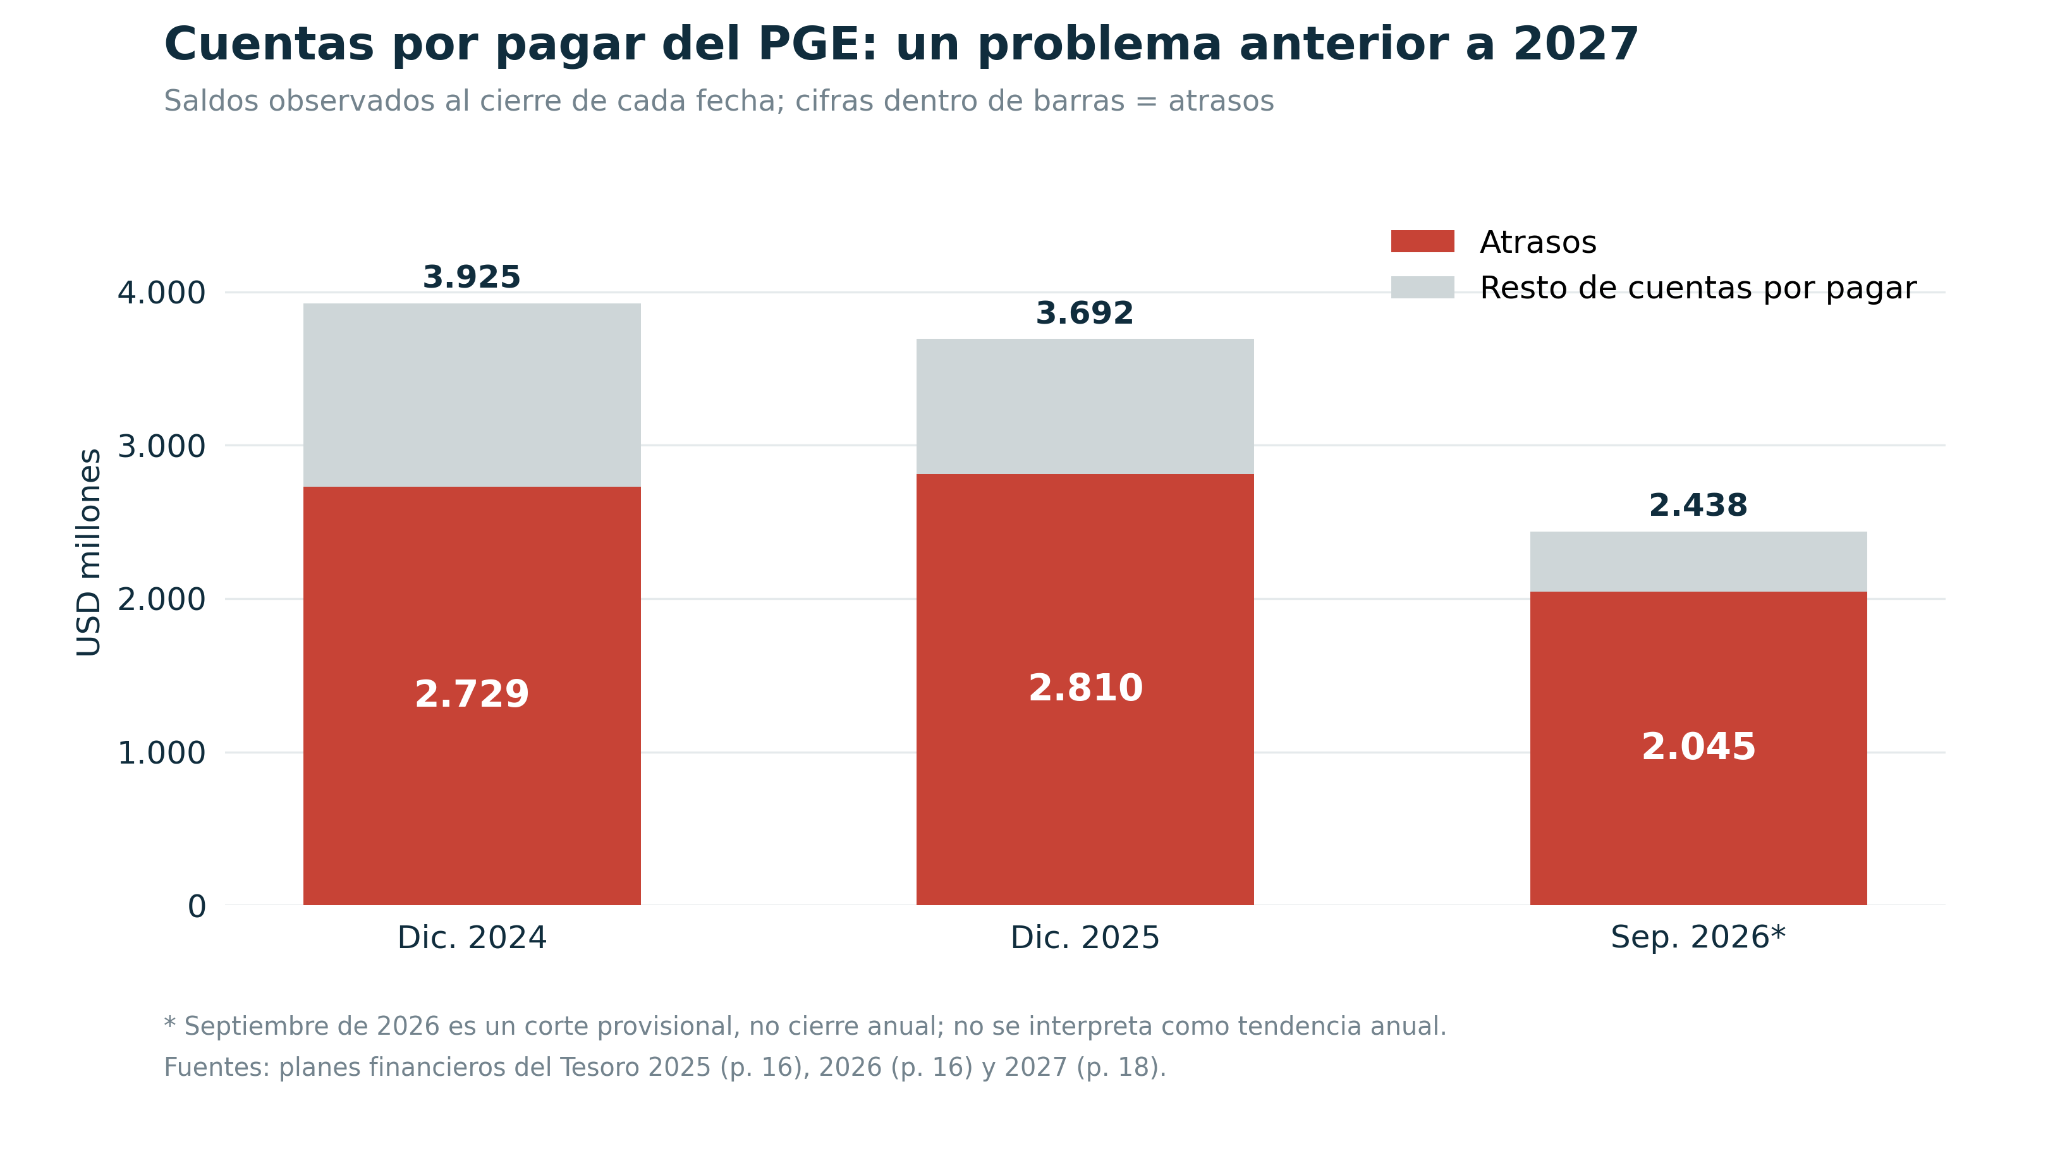
Lo más importante es que la postergación de pagos tiene antecedentes observados. Al cierre de 2024, el PGE registraba USD 3.925 millones de cuentas por pagar, entre ellas USD 2.729 millones de atrasos. En diciembre de 2025 persistían USD 3.692 millones por pagar y USD 2.810 millones en atrasos. A septiembre de 2026, el saldo provisional era de USD 2.438 millones y USD 2.045 millones, respectivamente. Ese último corte no representa el cierre anual, pero los dos cierres anteriores demuestran que la tensión con los acreedores públicos no nació con la proforma 2027 (Ministerio de Economía y Finanzas [MEF], 2025, 2026; MDEP, 2026a, p. 18).
La deuda con un proveedor se vuelve un problema productivo cuando el Estado ha recibido un bien o servicio, pero el vendedor no ha cobrado. Un laboratorio que entregó reactivos debe pagar a sus trabajadores y reponer inventario; una constructora necesita cubrir materiales y subcontratos; un gobierno local puede ver comprometido su calendario de obras. En esos casos, el Estado obtiene tiempo a costa de la liquidez de otros agentes. En una economía dolarizada, ninguna empresa puede pagar nómina o importar insumos con una asignación autorizada: necesita dólares efectivamente acreditados.
El Plan Financiero señala que, entre las obligaciones de ejercicios previos, pueden encontrarse compromisos con gobiernos locales, universidades, seguridad social, banca pública y proveedores. No identifica todavía a quién corresponderían los USD 3.978 millones proyectados para 2027; sería incorrecto repartirlos entre acreedores sin una nómina. La evidencia ya permite una conclusión importante: la caja fiscal no se administra al margen de la economía real. Cuando el Estado no paga, alguien más financia la espera (MDEP, 2026a, pp. 12 y 18).
Monetizar petróleo: prometer hoy la renta que todavía no entra
El segundo pilar extraordinario es todavía más grande. El presupuesto de 2027 prevé USD 6.381 millones de monetización hidrocarburífera, un 18,5 % de sus ingresos fiscales y una suma 44,6 % superior al déficit anunciado. El justificativo oficial habla de campos, bloques y rondas petroleras, con un portafolio de inversiones privadas potenciales de USD 20.471 millones. Pero inversión que promete ejecutar una empresa no es lo mismo que dinero que el Tesoro recibe por un contrato exigible en 2027 (MDEP, 2026c, p. 27).
El antecedente de Sacha en 2025 es elocuente: la delegación que contemplaba una prima anticipada de USD 1.500 millones no terminó con el contrato firmado después de incumplirse el plazo fijado para el pago. Una expectativa negociada no se transformó en liquidez pública. Ese episodio no demuestra que todas las operaciones de 2027 fracasen. Sí recuerda que un ingreso presupuestado por una operación todavía en negociación no tiene la misma certeza que un impuesto efectivamente recaudado (Redacción Primicias, 2025).
Hay además una pregunta patrimonial que no puede reducirse al cobro inicial: ¿cuánta renta petrolera conservaría el Estado si opera directamente, invierte y mejora la producción, frente a la que recibirá si delega derechos de explotación? La comparación económica debe incluir costos, inversiones, producción, precios, riesgo y valor presente de regalías e ingresos futuros para cada alternativa. No basta anunciar una prima elevada mientras no se muestre qué derechos y flujos se comprometen. El Frente de Defensa Petrolero ha cuestionado públicamente operaciones de delegación; sus pronunciamientos son una posición sectorial que merece contraste con los contratos y las cuentas de Petroecuador, no una sustitución de ellos (Ecuadorinmediato, 2026).
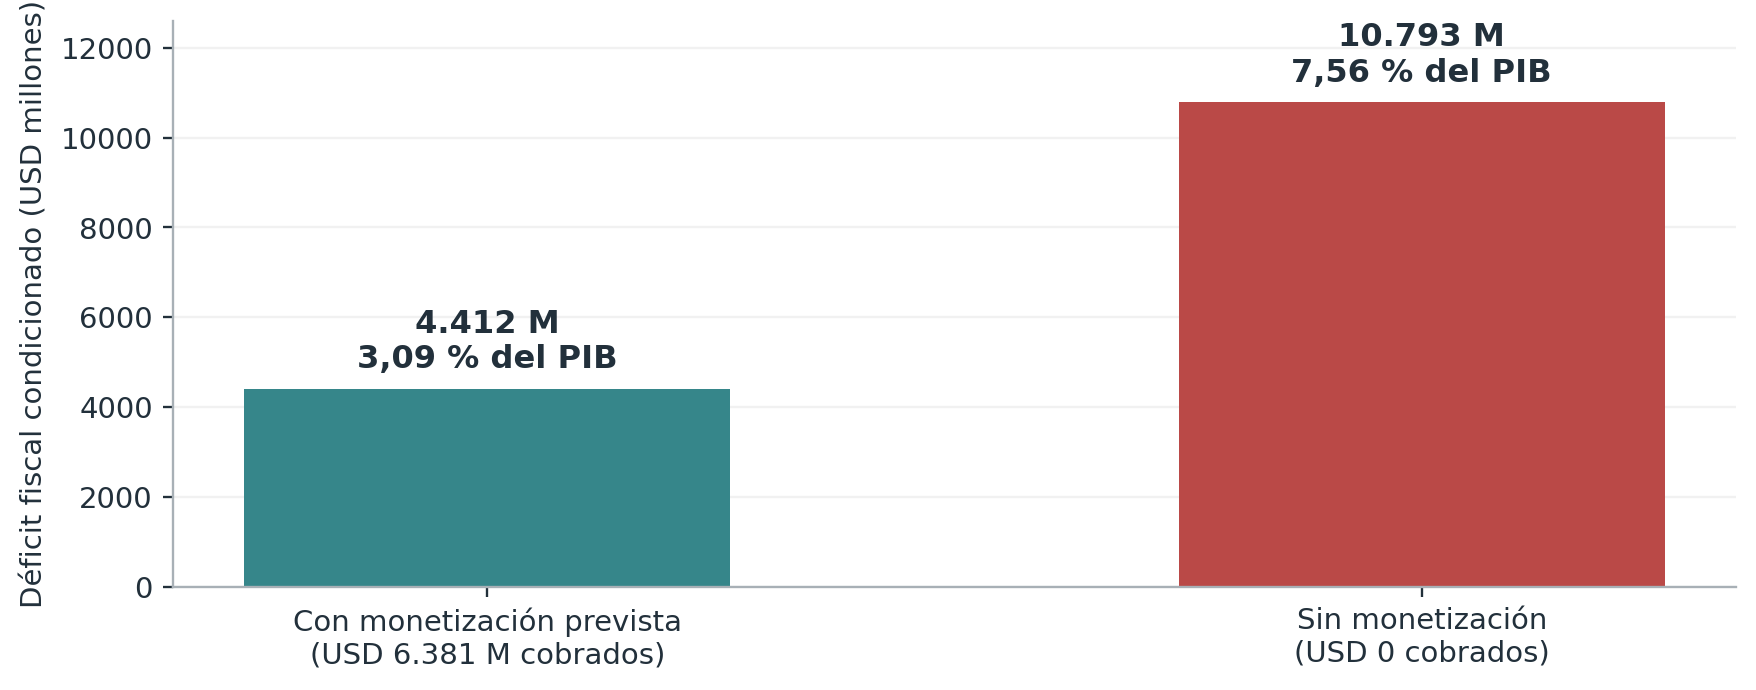
La exposición puede representarse sin inventar un pronóstico. Con los USD 6.381 millones previstos, el déficit de la CAIF es de USD 4.412 millones. Sin un solo dólar de esa línea, manteniendo constantes todos los demás ingresos y gastos, el faltante sería de USD 10.793 millones, equivalente a 7,56 % del PIB. En la práctica habría ajustes de gasto, endeudamiento o caja; precisamente por eso importa verificar qué ingreso está contratado, quién debe pagarlo y en qué fecha (MDEP, 2026b, 2026c).
Refinanciar no es invertir: el peso del acreedor frente al proyecto productivo
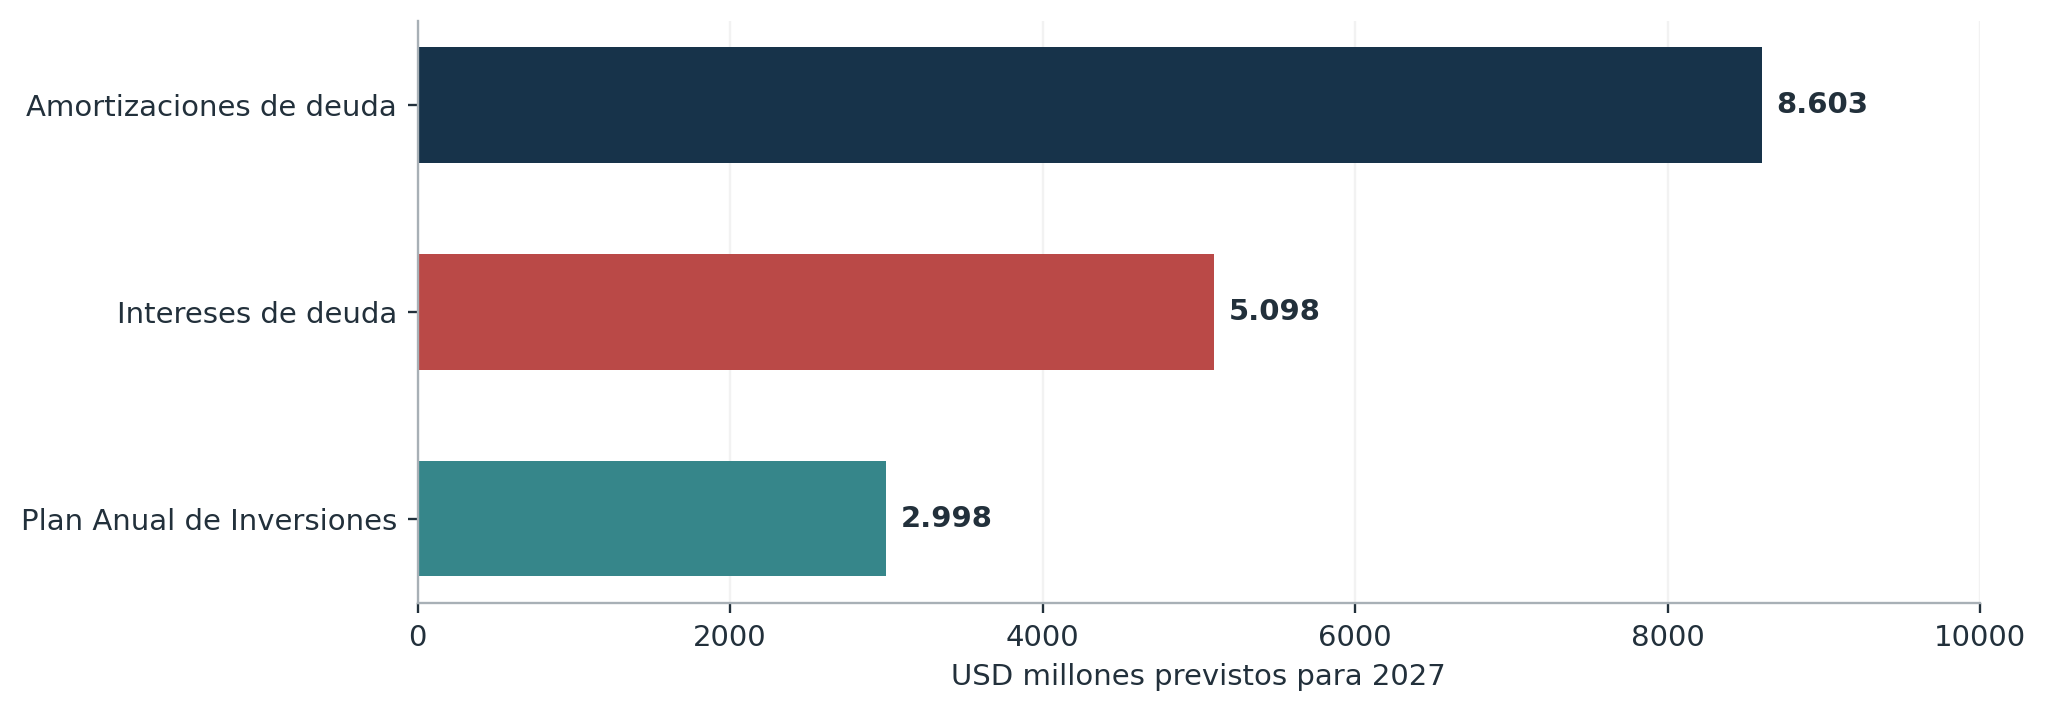
La proforma contempla USD 13.671 millones de desembolsos de deuda, pero también USD 8.603 millones para devolver principal y USD 5.098 millones de intereses. En comparación, el Plan Anual de Inversiones suma cerca de USD 2.998 millones. Los intereses de un solo año superan en 70 % la autorización de ese plan. No se trata de afirmar que una amortización sea equivalente al gasto público en bienes y servicios; se trata de reconocer que todas esas obligaciones demandan dólares de Tesorería (MDEP, 2026b).
El caso de los bonos internacionales de enero de 2026 revela la naturaleza de esta restricción. Ecuador emitió USD 4.000 millones y recompró aproximadamente USD 3.000 millones de títulos anteriores. Se redujeron vencimientos cercanos, pero los nuevos bonos tuvieron cupón de 9 %, frente al 6,9 % de los recomprados. Se ganó tiempo mediante una operación financiera que encarece el cupón de esos instrumentos; ese refinanciamiento no produce por sí mismo más electricidad, manufacturas o bienes exportables (Fondo Monetario Internacional [FMI], 2026).
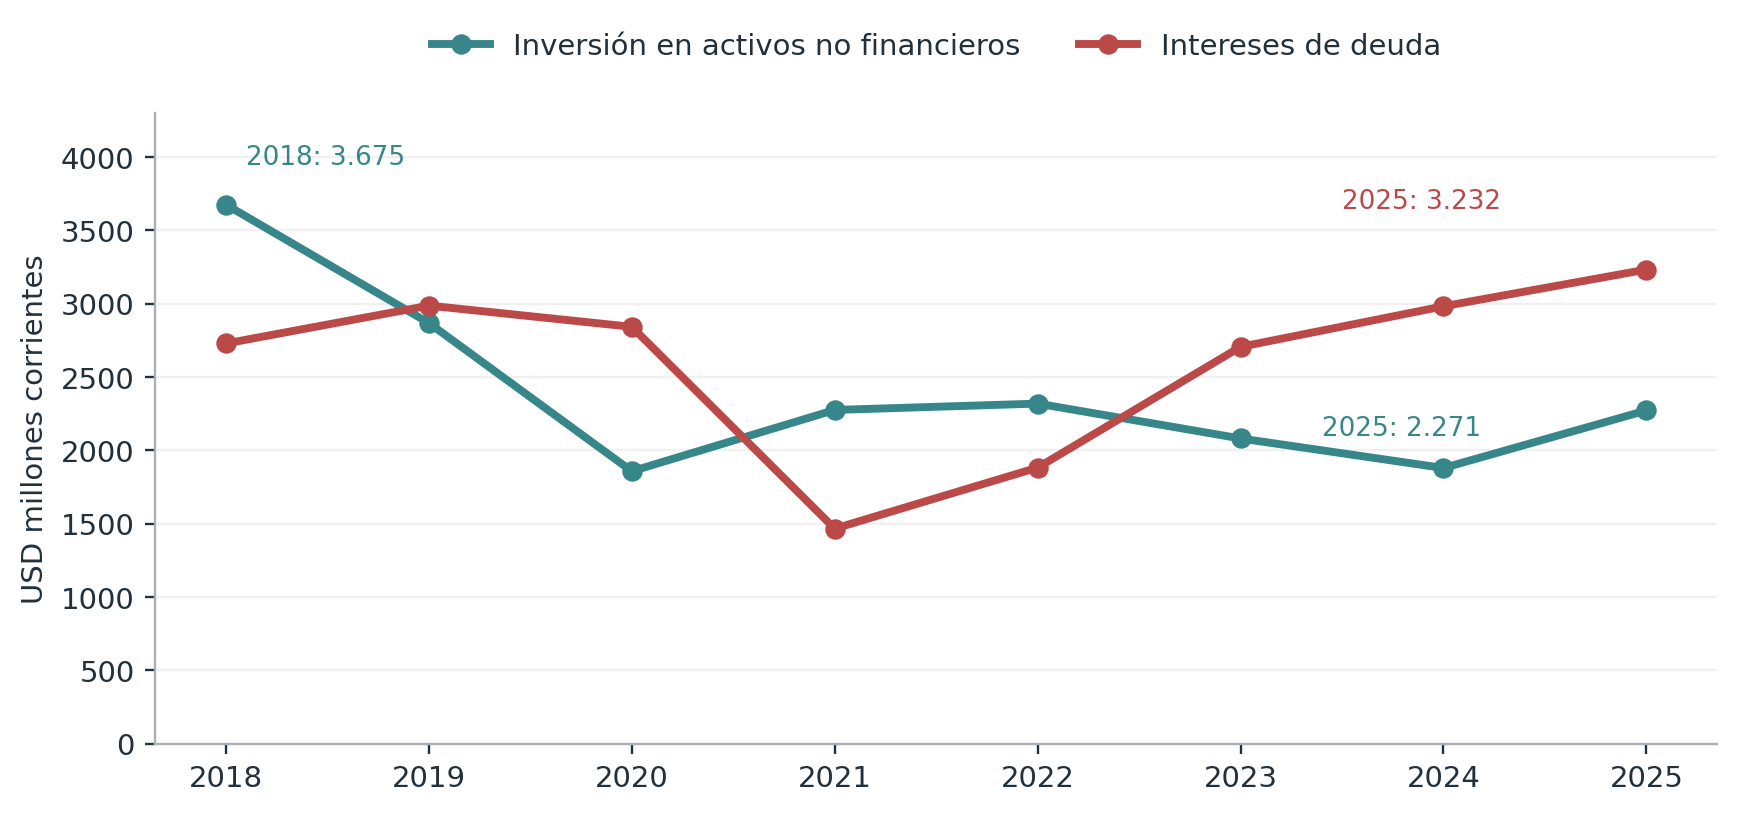
La trayectoria histórica muestra el costo de fondo. En el sector público no financiero, la inversión ejecutada en activos no financieros cayó de USD 3.675 millones en 2018 a USD 2.271 millones en 2025, una reducción nominal de 38,2 %. Al mismo tiempo, los intereses aumentaron de USD 2.728 a USD 3.232 millones, 18,5 % más. En 2018 la primera magnitud era superior a los intereses; para 2025 ocurre lo contrario. No es un juicio sobre la rentabilidad de cada inversión ni el mismo concepto que el PAI: es una evidencia histórica de cómo se han reordenado dos usos de recursos públicos (Banco Central del Ecuador [BCE], 2026b).
El presupuesto presenta, además, una brecha de USD 1.033 millones entre ingresos permanentes (USD 24.863 millones) y gastos permanentes (USD 25.896 millones). El Ejecutivo recurrió a la excepción constitucional que permite financiar determinados gastos permanentes de salud, educación y justicia con recursos no permanentes. Es legalmente una excepción prevista; económicamente expresa una tensión: servicios que deben sostenerse todos los años enfrentan una base de financiamiento ordinario insuficiente. La programación de intereses crece, según el horizonte oficial, de USD 5.098 millones en 2027 a USD 5.818 millones en 2030 (MDEP, 2026b, 2026d).
Universidades, pensiones y electricidad: lo que cuesta no recibir los recursos
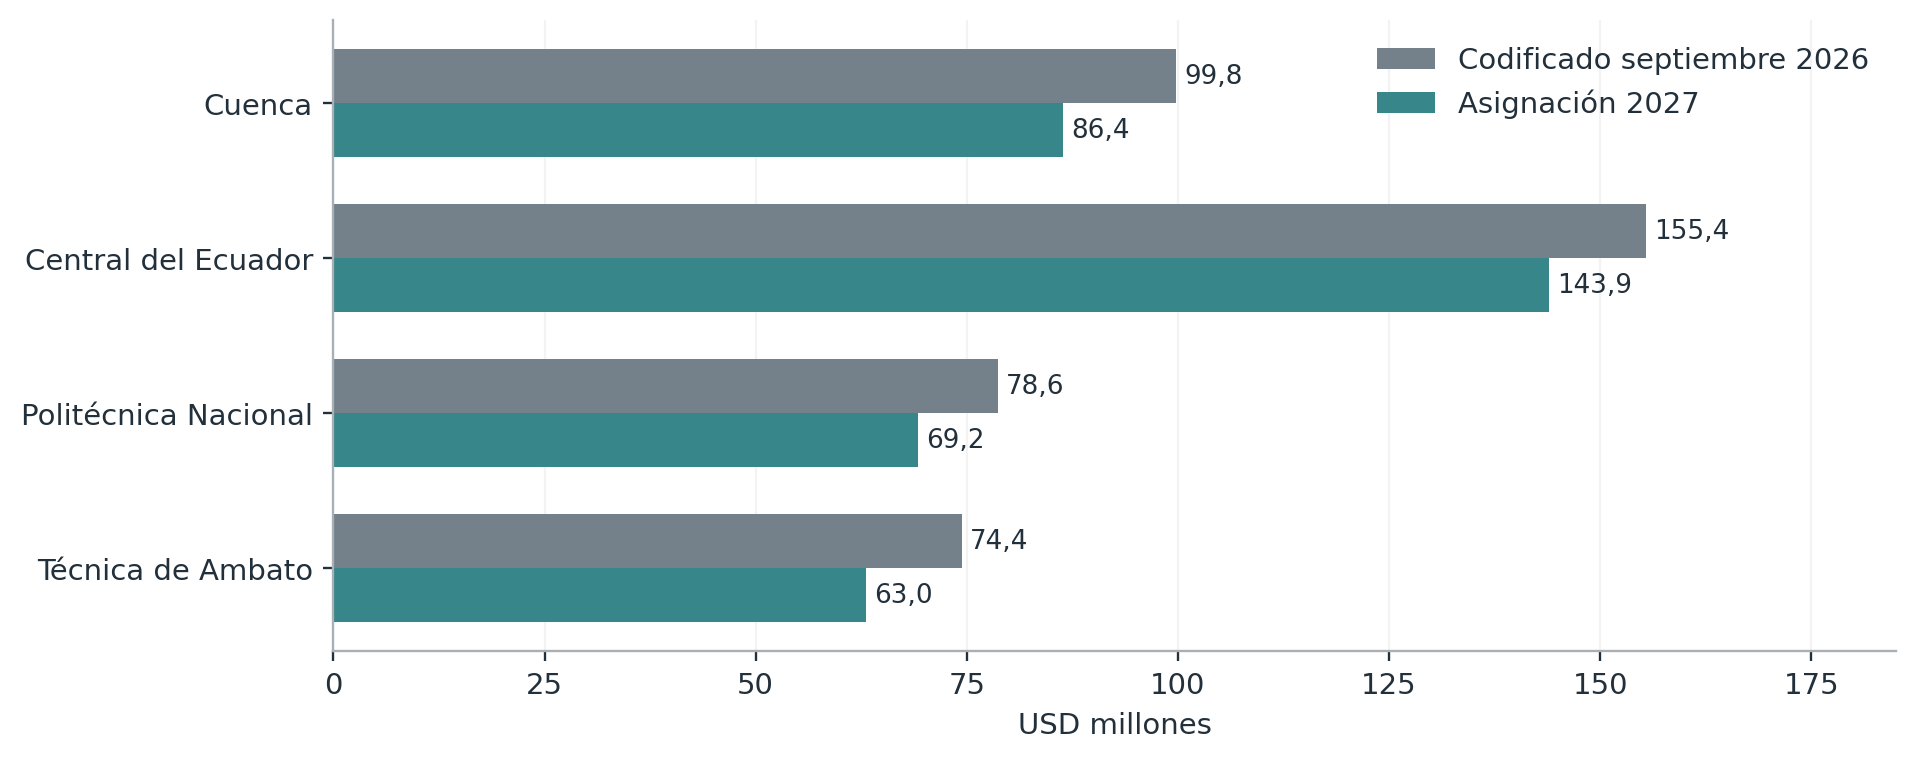
El Gobierno anunció mayores recursos agregados para universidades. Sin embargo, las asignaciones iniciales aprobadas para 2027 resultan menores que los presupuestos codificados a septiembre de 2026 en varias instituciones: Cuenca pasa de USD 99,80 a 86,40 millones; la Central, de 155,38 a 143,88; la Politécnica Nacional, de 78,64 a 69,18; y la Técnica de Ambato, de 74,39 a 63,01. El codificado incorpora reformas y recursos que no siempre son permanentes: estas diferencias no son recortes de pagos ya ejecutados. Sí exigen mirar qué capacidad presupuestaria se pierde y qué partidas podrían quedar restringidas (MDEP, 2026e).
La distancia entre asignar y pagar ya tiene antecedentes. En 2023 la Universidad de Cuenca registró USD 92,96 millones codificados, USD 74,46 millones devengados y USD 71,21 millones pagados. La diferencia importa mucho más que una ceremonia de anuncio: sin desembolso efectivo no se mantiene un laboratorio, no se contrata una investigación ni se compra equipamiento (Universidad de Cuenca, 2025). Para 2027, la pregunta es cuánto de lo aprobado llegará a las instituciones en el calendario que necesitan.
La misma tensión atraviesa las pensiones. Una investigación de Primicias basada en un oficio del IESS señala que la institución requirió USD 4.385,5 millones para 2027 frente a USD 3.070 millones de transferencias corrientes presupuestadas. La diferencia entre lo solicitado y ese rubro es de USD 1.315,5 millones; incluye un requerimiento mayor por el aporte estatal del 40 % a pensiones y recursos para salud. La seguridad social no es una concesión discrecional: el Estado tiene obligaciones legales. La brecha presupuestaria traslada presión hacia las reservas y la liquidez institucional si no existen compensaciones suficientes (González, 2026; MDEP, 2026f).
La inversión energética muestra cuánto puede costar posponer capacidad productiva. El Ministerio registra que CELEC ejecutó, en promedio, 43,4 % de su inversión programada entre 2021 y 2025. Y Ecuador ya pagó un precio concreto por la insuficiencia eléctrica: el BCE estimó que los racionamientos de 2024 causaron USD 1.916 millones de pérdidas, equivalentes a 1,4 puntos porcentuales del PIB de ese año. Comercio, manufactura y servicios fueron los sectores más afectados (BCE, 2025; MDEP, 2026g).
La discusión no es retirar subsidios a los hogares. El anexo de 2027 prevé que los subsidios de combustibles destinados a la generación aumenten de USD 584 millones estimados para 2026 a USD 1.154 millones en 2027. El problema de fondo es que la inversión insuficiente termina haciendo más costoso producir electricidad y sostener la actividad económica. Un sistema energético que no invierte oportunamente pierde capacidad y transfiere los costos al presupuesto, a las empresas y a los trabajadores.
Tributación y clase: quién financia al Estado, quién concentra la renta
Los impuestos previstos para 2027 dependen sustancialmente del consumo: USD 10.121 millones provendrían del IVA, 48,9 % de los ingresos tributarios del PGE; el impuesto a la renta aporta USD 6.786 millones, 32,8 %. El IVA grava compras cotidianas de hogares con capacidades de pago muy distintas. Su incidencia final depende de los bienes exentos, de las pautas de consumo y del ingreso de cada hogar, pero la composición presupuestaria deja una pregunta distributiva: ¿qué parte de la carga recae en salarios y consumo mientras la renta del capital está fuertemente concentrada? (MDEP, 2026b).
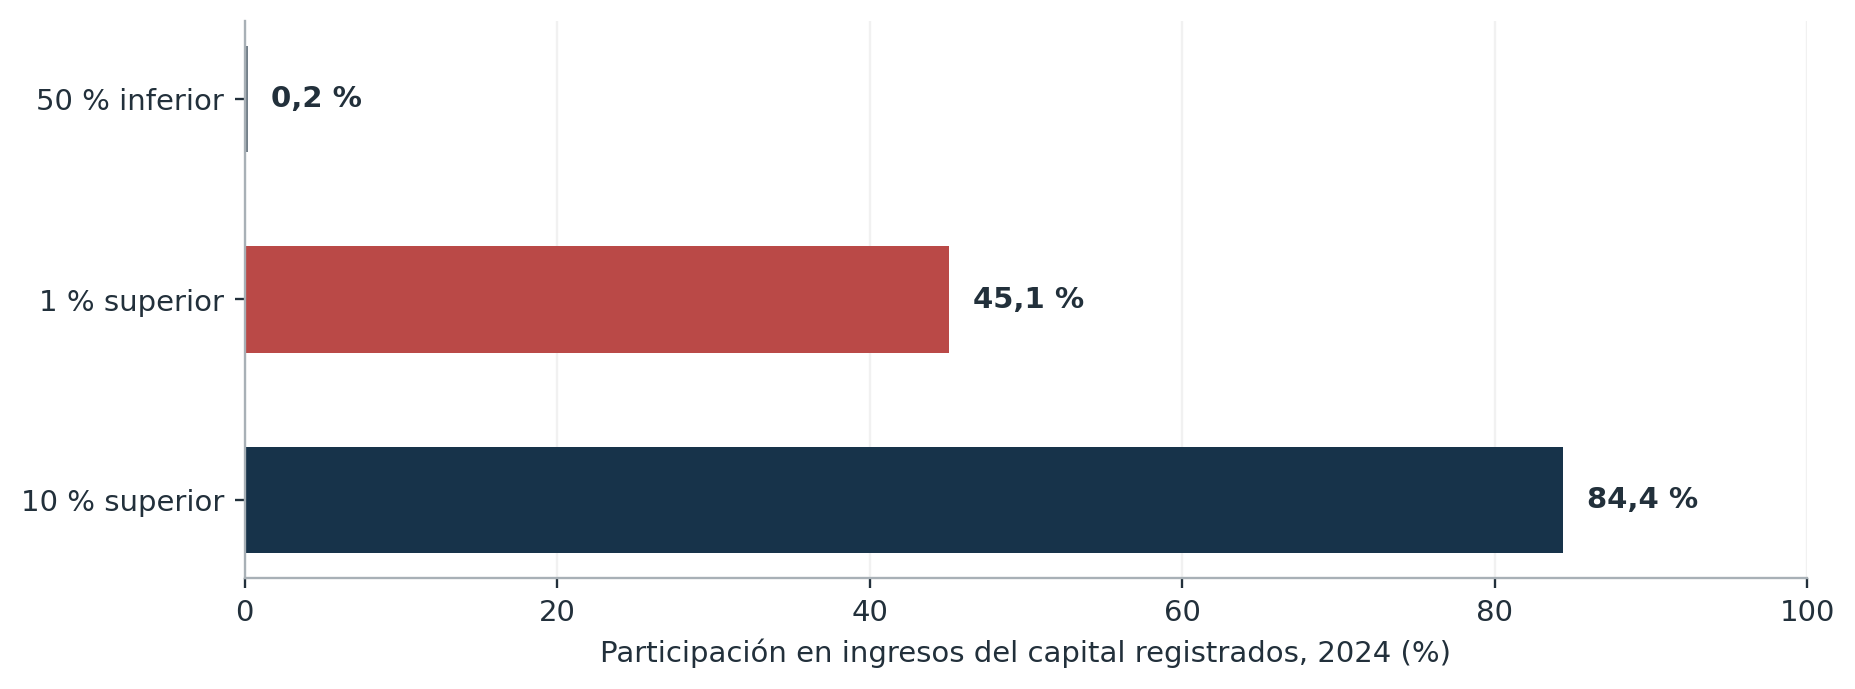
La FLACSO estima, con registros tributarios, que en 2024 el 1 % superior captó alrededor del 14,9 % del ingreso declarado, pero concentró 45,1 % de los ingresos del capital. El 10 % superior recibió 84,4 % de esas rentas de capital. En paralelo, el anexo oficial de gasto tributario muestra que el decil superior de declarantes de renta personal concentra 77,2 % de las exenciones y deducciones medidas. Es un decil de declarantes, no de la población completa; tampoco es una estimación de quién paga más impuestos netos. Lo demostrado es que la renta del capital y una proporción elevada de beneficios fiscales se concentran arriba, mientras la recaudación prevista depende en gran parte del consumo (FLACSO Ecuador, 2026; MDEP, 2026h).
Este patrón importa para la sostenibilidad fiscal. Una economía cuyo consumo popular y empleo se estancan no garantiza ingresos crecientes de IVA porque el presupuesto los proyecte. Tampoco basta elevar tributos sin analizar qué exenciones favorecen la acumulación patrimonial y qué sectores requieren inversión pública para producir más. Una política tributaria progresiva y una estrategia productiva son partes del mismo problema, no alternativas excluyentes.
La restricción que no cabe en un cuadro de Tesorería
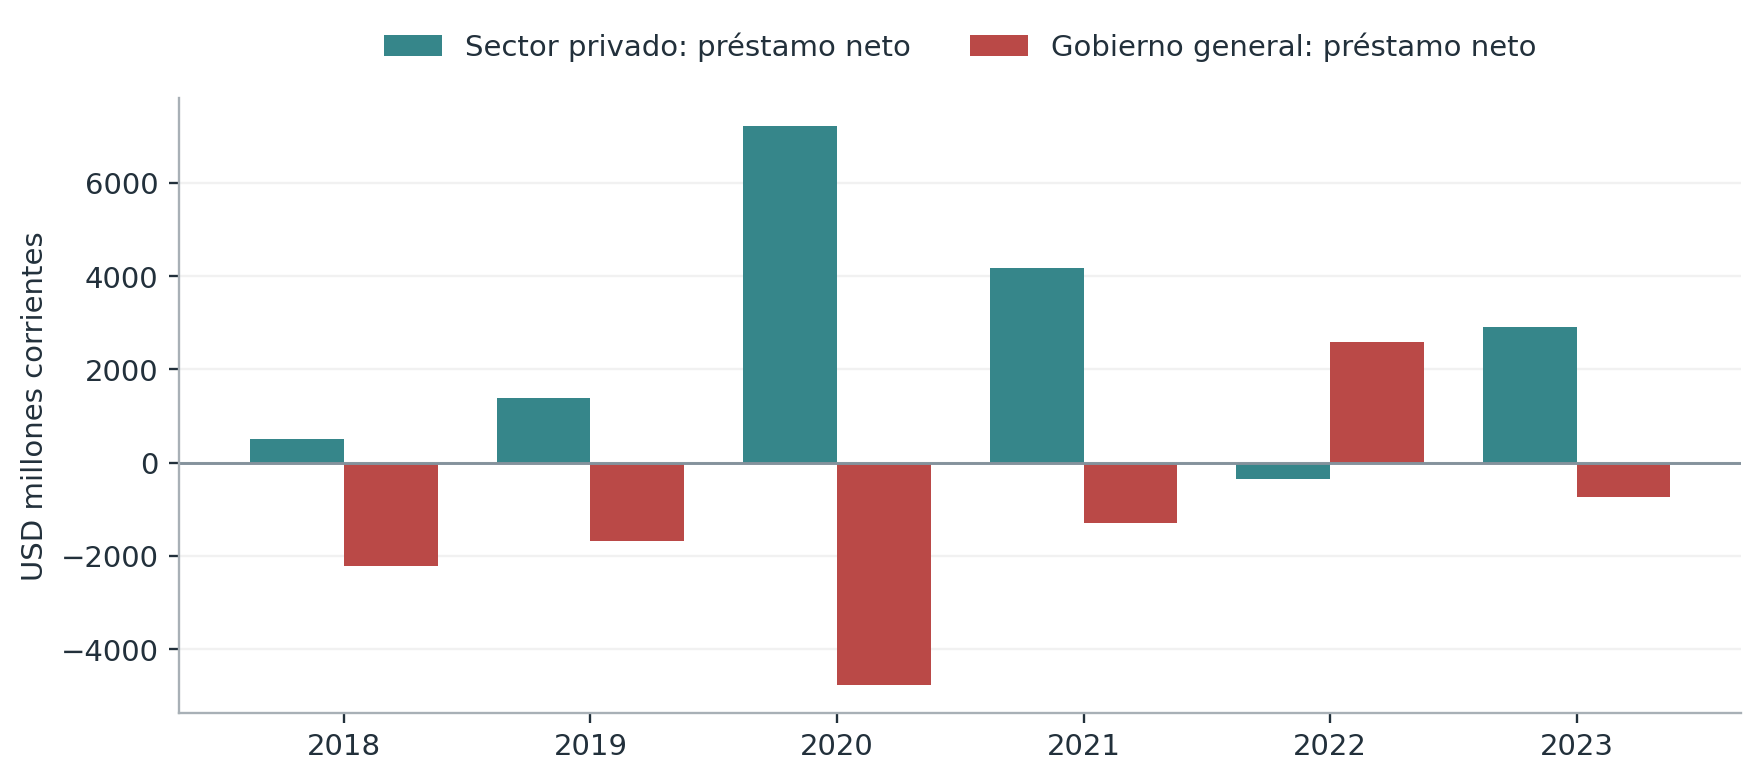
Los balances sectoriales del BCE muestran otra dimensión de la discusión. En 2020, el Gobierno general tuvo una necesidad neta de financiamiento de USD 4.761 millones y el sector privado registró un saldo financiero positivo de USD 7.221 millones. En 2022, el Gobierno pasó a +USD 2.586 millones y el privado a −USD 347 millones. Las diferencias se relacionan también con el sector externo. Son saldos de préstamo o endeudamiento neto, no ahorro privado bruto ni dinero en depósitos. Pero demuestran que los balances públicos, privados y externos forman parte de un mismo sistema (BCE, 2026a; Godley & Lavoie, 2007).
Desde Kalecki, la inversión depende de expectativas de ventas, rentabilidad y demanda efectiva: reducir el déficit no crea automáticamente inversión privada. Desde la perspectiva de Godley y Lavoie, un gasto estatal reconocido pero no pagado puede aumentar el derecho de cobro del acreedor sin entregarle liquidez. Y, como enfatiza Thirlwall, el crecimiento de una economía que debe conseguir los dólares que utiliza exige fortalecer exportaciones y capacidad productiva, no solamente renovar deuda o adelantar renta petrolera (Kalecki, 1943; Godley & Lavoie, 2007; Thirlwall, 1979).
La estabilidad financiera no es un fin separado de la producción. Si el Estado retrasa pagos, si la infraestructura eléctrica falla o si universidades y empresas no ejecutan sus planes, también se deteriora la base de ingresos de la cual depende la futura recaudación. La sostenibilidad de la deuda no se consigue únicamente gastando menos: exige producir más y distribuir mejor los frutos de esa producción.
El costo político de cuadrar las cuentas…
El presupuesto de 2027 deja al descubierto una contradicción de las finanzas públicas ecuatorianas: mientras se proyectan USD 6.381 millones de ingresos extraordinarios por monetización hidrocarburífera, el propio Estado contempla trasladar USD 3.978 millones de obligaciones al siguiente ejercicio. No se trata únicamente de una decisión contable. Cuando los pagos se postergan, la necesidad de financiamiento no desaparece: se desplaza hacia los proveedores, las instituciones públicas y los sectores que dependen de esos recursos para sostener sus actividades. La discusión presupuestaria no puede limitarse al déficit anunciado; también debe considerar quién termina financiando al Estado y qué actividades productivas y sociales enfrentan las consecuencias de su restricción de liquidez.
A este escenario se suma la consolidación fiscal acordada con el Fondo Monetario Internacional mediante el Servicio Ampliado del Fondo (SAF). Según su quinta revisión, el programa contempla para 2027 una mejora adicional del balance primario no petrolero del sector público no financiero equivalente al 1,6 % del PIB, distribuida entre medidas de ingresos (0,8 puntos) y gastos (0,8 puntos). Estas exigencias se incorporan a una economía que ya enfrenta necesidades importantes de refinanciamiento, obligaciones acumuladas y restricciones de inversión. La tensión es evidente: el cumplimiento de las metas fiscales debe confrontarse con la necesidad de sostener los servicios públicos y ampliar la capacidad productiva que permitirá generar ingresos futuros (FMI, 2026).
La contradicción de fondo es económica y distributiva. ¿Quién asume el costo de sostener las finanzas públicas cuando se anticipan rentas petroleras, se refinancian deudas y se trasladan pagos hacia el futuro? La respuesta no se encuentra solamente en los balances del Ministerio: también se expresa en la liquidez de las empresas, las transferencias a los gobiernos locales, el financiamiento universitario y las condiciones materiales de producción. La sostenibilidad fiscal no puede construirse al margen de esas relaciones. Un Estado que necesita generar nuevos ingresos para pagar sus obligaciones también necesita preservar las capacidades económicas y sociales que hacen posible producirlos.
El presupuesto aprobado no cierra esta discusión; la traslada a 2027. Su ejecución mostrará hasta qué punto la programación de ingresos extraordinarios, endeudamiento y pagos diferidos resulta compatible con la inversión, el crecimiento y las obligaciones sociales. Bajo las metas adicionales del SAF, esa tensión adquiere mayor relevancia: cumplir una trayectoria financiera y sostener el desarrollo económico son objetivos que deben evaluarse conjuntamente, no suponerse equivalentes.
Referencias:
Asamblea Nacional del Ecuador. (2026, 6 de noviembre). Asamblea Nacional aprueba la Proforma Presupuestaria para el ejercicio fiscal 2027. https://www.asambleanacional.gob.ec/es/node/120654
Banco Central del Ecuador. (2025, 15 de abril). La economía ecuatoriana reportó una contracción anual de 2,0 % en 2024. https://www.bce.fin.ec/la-economia-ecuatoriana-reporto-una-contraccion-anual-de-20-en-2024/
Banco Central del Ecuador. (2026a). Informe de resultados: Cuentas económicas integradas 2018–2023. https://contenido.bce.fin.ec/documentos/informacioneconomica/cuentasnacionales/anuales/Informe%20resultados%20CEI%202018-2023.pdf
Banco Central del Ecuador. (2026b). Operaciones de ingresos y gastos del sector público no financiero, 2013–2026 [Base de datos]. https://www.finanzas.gob.ec/wp-content/uploads/2026/06/6.Operaciones-de-Ingresos-y-Gastos-SPNF-2013-2026.xlsx
Ecuadorinmediato. (2026, 9 de noviembre). Frente de Defensa Petrolero rechaza memorando entre Petroecuador y ADNOC. https://www.ecuadorinmediato.com/noticias/frente-de-defensa-petrolero-rechaza-memorando-entre-petroecuador-y-adnoc
FLACSO Ecuador, Observatorio de Pobreza, Desigualdad y Empleo. (2026). Desigualdad de ingresos y causas de muerte en Ecuador 2010–2024 (Boletín n.º 2). https://www.flacso.edu.ec/sites/default/files/2026-04/Boletin2web.pdf
Fondo Monetario Internacional. (2026). Ecuador: Fifth review under the Extended Fund Facility (Country Report No. 26/84). https://www.imf.org/-/media/files/publications/cr/2026/english/1ecuea2026001-source-pdf.pdf
Godley, W., & Lavoie, M. (2007). Monetary economics: An integrated approach to credit, money, income, production and wealth. Palgrave Macmillan.
González, P. (2026, 6 de noviembre). Proforma 2027: El Estado no cubrirá todo el aporte del 40 % para pensiones del IESS ni contempla una nueva asignación para salud. Primicias. https://www.primicias.ec/economia/proforma-iess-aporte-pensiones-deuda-salud-seguro-social-136455/
Kalecki, M. (1943). Political aspects of full employment. The Political Quarterly, 14(4), 322–330. https://doi.org/10.1111/j.1467-923X.1943.tb01016.x
Ministerio de Desarrollo Económico y Productivo. (2026a). Plan financiero del Tesoro Nacional: Proforma 2027. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18734
Ministerio de Desarrollo Económico y Productivo. (2026b). Cuenta ahorro-inversión-financiamiento: Proforma PGE 2027. https://www.economicoproductivo.gob.ec/proforma-2027-31-de-octubre-del-2026/
Ministerio de Desarrollo Económico y Productivo. (2026c). Justificativo de ingresos y egresos: Proforma 2027. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18696
Ministerio de Desarrollo Económico y Productivo. (2026d). Programación presupuestaria cuatrianual 2027–2030. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18726
Ministerio de Desarrollo Económico y Productivo. (2026e). Proforma de egresos 2027 por entidad y comparador codificado 2026. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18717
Ministerio de Desarrollo Económico y Productivo. (2026f). Subsidios: Proforma presupuestaria 2027. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18731
Ministerio de Desarrollo Económico y Productivo. (2026g). Riesgos fiscales: Proforma 2027. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18733
Ministerio de Desarrollo Económico y Productivo. (2026h). Estimación de gasto tributario SRI y SENAE: anexo de la Proforma 2027. https://www.economicoproductivo.gob.ec/wp-content/plugins/download-monitor/download.php?id=18728
Ministerio de Economía y Finanzas. (2025). Plan financiero del Tesoro Nacional: Proforma 2025. https://www.finanzas.gob.ec/wp-content/uploads/downloads/2025/01/2025-01-15-Plan-Financiero-Proforma-2025-clean-signed.pdf
Ministerio de Economía y Finanzas. (2026). Plan financiero del Tesoro Nacional 2026. Registro Oficial, n.º 220, anexo. https://esacc.corteconstitucional.gob.ec/storage/api/v1/10_DWL_FL/eyJjYXJwZXRhIjoicm8iLCJ1dWlkIjoiMzdjNTRmYzItOTc1NC00NGFhLWI1MzEtYjA2YzQ0NWU4MDg4LnBkZiJ9
Redacción Primicias. (2025, 11 de marzo). Se cae concesión del campo Sacha, al cumplirse ultimátum del presidente Daniel Noboa. Primicias. https://www.primicias.ec/economia/sinopetrol-campo-sacha-delegacion-daniel-noboa-91476/
Thirlwall, A. P. (1979). The balance of payments constraint as an explanation of international growth rate differences. Banca Nazionale del Lavoro Quarterly Review, 32(128), 45–53. https://doi.org/10.13133/2037-3643/9407
Universidad de Cuenca. (2025). Ejecución de gastos 2023. https://www.ucuenca.edu.ec/wp-content/uploads/2025/07/Ejecucion-de-Gastos-2023.pdf

